
Los líderes financieros han pasado una década tratando de encajar las criptomonedas en categorías conocidas: ¿Es una moneda? ¿Una mercancía? ¿Un valor? Este es un marco totalmente erróneo. Las criptomonedas no son un activo que se pueda clasificar; son un ecosistema caótico y autoorganizado. Al igual que una selva tropical digital, rebosan de nueva vida, crecimiento impredecible y un inmenso potencial energético. Verlo a través del prisma de una cartera gestionada es como intentar plantar un jardín en el Amazonas. En lugar de intentar controlarlo, las empresas líderes están aprendiendo a participar en él. Están encontrando su nicho, formando asociaciones simbióticas y adaptándose a sus reglas. Nuestro análisis Vivaldi muestra que el éxito no consiste en domesticarlo, sino en integrarlo. El reto es encontrar tu lugar en la cadena alimentaria.
Con la aceleración de las monedas digitales, ¿cuál es el siguiente paso adecuado para las instituciones financieras? Desde su lanzamiento en 2009, las criptomonedas han experimentado pérdidas de más del 50 % en seis ocasiones, sin signos de estabilización a corto plazo, dadas las recientes medidas de la Reserva Federal y el escepticismo continuado entre algunos actores tradicionales y líderes de opinión clave. Por ejemplo, Jamie Dimon, director ejecutivo de JP Morgan Chase, ha empezado a llamarlas «criptotokens», en lugar de monedas, y ha declarado que considera que bitcoin como «sin valor». En la junta anual de accionistas de Berkshire Hathaway celebrada en abril, Warren Buffett dijo sobre el bitcoin:«No sé si subirá o bajará el próximo año, o dentro de cinco o diez años. Pero de lo que estoy bastante seguro es de que no produce nada». Y añadió: «Para que los activos tengan valor, tienen que aportar algo a alguien». Pero no todos comparten esta perspectiva. Muchos grandes actores financieros tradicionales están empezando a tantear el terreno para encontrar la mejor manera de participar en esta nueva tecnología. Están explorando cómo aprovechar los productos existentes y formar alianzas para consolidar su estrategia en torno a las criptomonedas. En el primer trimestre fiscal de 2022, Los clientes realizaron pagos por valor de 2500 millones de dólares. utilizando tarjetas vinculadas a criptomonedas de Visa, lo que supone un aumento del 150 % con respecto a la actividad de Visa en el ámbito de las criptomonedas durante todo el año 2021. Visa también amplió su oferta para incluir un servicio de asesoramiento sobre criptomonedas para los clientes que buscan servicios adicionales. El creciente interés de los consumidores llevó a Mastercard a asociarse con las principales empresas de moneda digital de la región Asia-Pacífico para lanzar la primera tarjeta de pago vinculada a criptomonedas de la región y, el año pasado, Mastercard se asoció con Bakkt, Gemini y Mintable, entre otros, para permitir que bancos y comerciantes se incorporen a su red de servicios relacionados con las criptomonedas. Por último, American Express se ha sumado a la iniciativa y recientemente anunció la tarjeta Abra Crypto Card, la primera tarjeta de crédito con recompensas en criptomonedas de la red American Express que realizará transacciones en dólares estadounidenses y ofrecerá reembolsos en criptomonedas en cualquier categoría y importe de compra. Aunque esta nueva evolución ha sido hasta ahora una montaña rusa, la expansión del ecosistema de las criptomonedas solo va a continuar, impulsada por la creciente demanda de los consumidores. En respuesta a ello, las empresas de servicios financieros y las fintech emergentes han pasado de actuar con cautela a evolucionar sus ofertas para desempeñar un papel más destacado en el ámbito de las criptomonedas. PayPal es un buen ejemplo, ya que se ha embarcado en un viaje de varios años para evolucionar constantemente su estrategia con el fin de ofrecer la experiencia deseada por los clientes. Ha trazado un rumbo para permitir a los clientes operar con criptomonedas, realizar compras desde más de 29 millones de comerciantes, y compartir compras en redes sociales con Venmo. 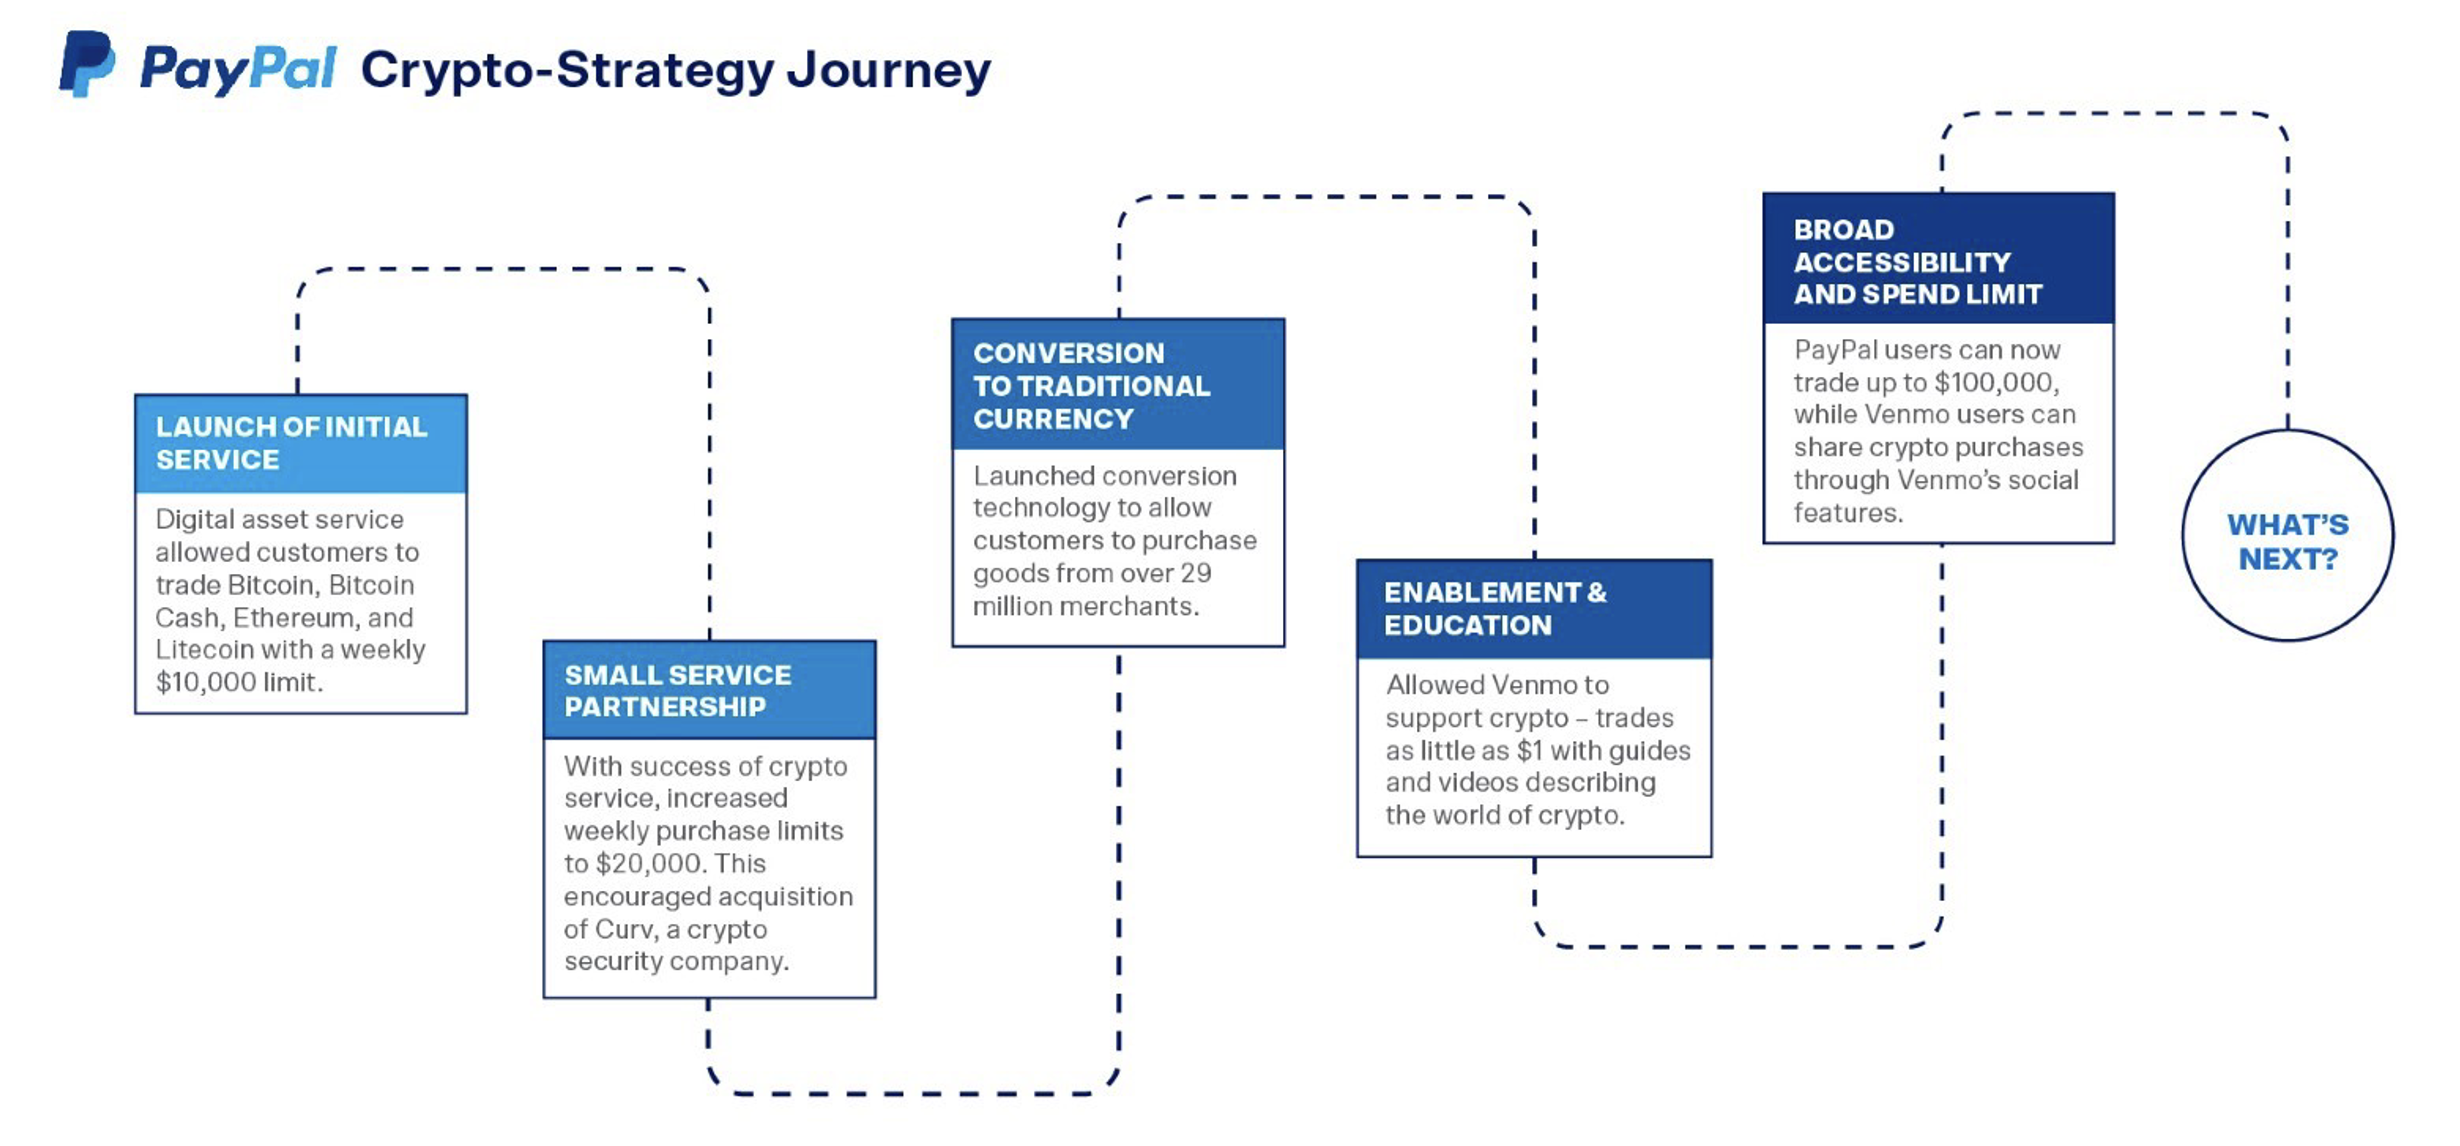 En resumen, al igual que PayPal, las empresas y marcas que sean capaces de anticipar lo que los consumidores querrán e identificar cómo la tecnología, las asociaciones y las ventajas de las criptomonedas pueden satisfacer esas expectativas, serán las que salgan ganando. Al igual que con cualquier adopción de nueva tecnología, será necesario escuchar continuamente al consumidor, adoptar una mentalidad centrada en el cliente y tener la capacidad de probar y aprender para que los consumidores puedan ayudar a dar forma a su estrategia criptográfica. No se trata de si debe participar en el espacio de las criptomonedas, sino más bien de cuál debe ser su papel en el ecosistema criptográfico. Larry Lucas es Senior Partner Vivaldi está especializado en la transformación empresarial y de marcas, así como en impulsar el cambio dentro de las organizaciones. Ben Kuenzle es socio de Vivaldi está especializado en crecimiento e innovación,marketing y marketing de productos.
Preguntas frecuentes
Mi dirección cree que las criptomonedas son solo un activo volátil y especulativo. ¿Cómo puedo cambiar esa conversación? La clave está en replantear el debate y pasar de la inversión a la infraestructura. El debate sobre si el bitcoin «no tiene valor» o no es irrelevante. Millones de consumidores ya utilizan tarjetas vinculadas a criptomonedas para sus pagos diarios, como demuestran los ejemplos de Visa y Mastercard. La conversación no debería centrarse en el balance de su empresa, sino en su papel en un nuevo sistema financiero que sus clientes están explorando activamente. Céntrese en la utilidad y en los nuevos comportamientos de los consumidores, no solo en las cotizaciones.
¿Qué significa «encontrar nuestro papel» en el ecosistema criptográfico? ¿Podría dar un ejemplo? Encontrar su papel significa identificar dónde las fortalezas principales de su empresa pueden aportar un valor único dentro de este nuevo panorama. No se trata de convertirse en una plataforma de intercambio de criptomonedas de la noche a la mañana. Por ejemplo, si su marca se basa en la confianza y la seguridad, su papel podría ser ofrecer soluciones de custodia seguras. Si destaca en las recompensas a los clientes, podría seguir el ejemplo de American Express y desarrollar un programa de recompensas en criptomonedas. Su papel debe ser una extensión auténtica de lo que su marca ya promete a los clientes, simplemente aplicado a una nueva tecnología.
No somos una empresa fintech como PayPal. ¿Cómo puede empezar una institución financiera más tradicional? No es necesario crear todo desde cero. El primer paso más eficaz suele ser establecer alianzas estratégicas. Fíjese en cómo Mastercard está colaborando con empresas de moneda digital consolidadas para incorporar servicios a su red. Un comienzo práctico es crear un pequeño equipo dedicado a explorar estas alianzas y escuchar atentamente lo que piden sus clientes más innovadores. El objetivo no es un lanzamiento masivo y arriesgado, sino acumular conocimientos internos y tantear el terreno con un proyecto piloto centrado y de bajo riesgo.
¿Cómo podemos desarrollar una estrategia en torno a algo tan impredecible y en constante cambio? Se debe desarrollar una estrategia adaptable, no rígida. En lugar de un plan quinquenal que quedará obsoleto en seis meses, hay que centrarse en establecer principios rectores y una capacidad de «prueba y aprendizaje». Su estrategia debe ser un marco para la toma de decisiones, no una hoja de ruta fija. El objetivo es ser lo suficientemente ágil como para responder a los cambios del mercado y a las demandas de los consumidores a medida que se producen, al igual que PayPal evoluciona continuamente sus ofertas basándose en los comentarios y el comportamiento de los usuarios.
¿El objetivo es sustituir nuestra oferta actual por criptomonedas, o es otra cosa? Para la mayoría de las instituciones consolidadas, el objetivo es la integración, no la sustitución. Piense en ello como construir un puente, no como saltar a una nueva isla. Sus clientes siguen operando en el mundo de las finanzas tradicionales, pero cada vez son más activos en el ecosistema digital. La oportunidad estratégica consiste en conectar estos dos mundos para ellos, facilitando y haciendo más seguro el paso de uno a otro. Se trata de añadir una nueva y potente capacidad a sus servicios existentes para satisfacer una necesidad clara y creciente de los clientes.
Principales conclusiones
- Pasar de la gestión de activos a la participación en el ecosistema: los actores más exitosos no intentan controlar las criptomonedas, sino que buscan su lugar dentro de su caótico sistema autoorganizado. La pregunta estratégica no es «¿qué es?», sino «¿cuál es nuestro papel en ello?».
- Deja que la adopción por parte de los clientes guíe tu estrategia: ignora el ruido de las especulaciones del mercado y céntrate en la clara señal que te envía el comportamiento de los consumidores. La gente ya está utilizando tarjetas vinculadas a criptomonedas para sus pagos diarios, lo que demuestra que la demanda de aplicaciones prácticas es real y está creciendo.
- Adopte un enfoque de prueba y aprendizaje: su entrada en el mundo de las criptomonedas no es un lanzamiento único, sino el comienzo de un ciclo de aprendizaje continuo. La fórmula ganadora consiste en entrar en el juego, escuchar atentamente los comentarios de los consumidores y evolucionar constantemente sus ofertas basándose en el uso real.
Artículos relacionados
- Los consumidores deben liderar la criptoestrategia | Vivaldi
- ¿Revolución o evolución en los servicios financieros? | Artículo de Andrew Roberts
- Digitalizar las estrategias de crecimiento empresarial de Western Union | Vivaldi
- El cambio actual hacia una estrategia de marca orientada a objetivos
- Invertir en la marca interna de un banco Vivaldi